
En Belgique, l’autoconstruction et l’autorénovation séduisent de plus en plus de propriétaires désirant améliorer leur logement tout en réduisant leur budget. Ces projets passionnants soulèvent cependant une question cruciale : comment se protéger efficacement face aux risques ?
Je me suis retrouvée à accompagner plusieurs chantiers qui se posaient cette question, et vous êtes plusieurs à m’en parler. Il était temps que j’en rédige un article pour clarifier les informations.
Bien qu’aucune assurance ne soit légalement imposée pour une autoconstruction pure, sans intervention de professionnel·les, se lancer sans couverture adaptée serait imprudent. Pourtant, deux phénomènes majeurs se dressent généralement :
- La focalisation sur les aspects pratiques (budget, matériaux, planning) fait souvent reléguer la question assurantielle au second plan.
- La complexité du domaine des assurances constitue un véritable labyrinthe pour les non-initié·es : termes techniques, mécanismes d’indemnisation complexes et contrats peu accessibles.
Cette double difficulté conduit fréquemment à une protection illusoire. Nombreux·ses sont celles.ceux qui se contentent d’une simple assurance habitation ou qui misent sur une bonne entente, jusqu’à ce qu’un accident révèle brutalement l’insuffisance de leur couverture, avec des conséquences humaines et financières bien plus lourdes que prévu.
Les risques sur un chantier étant bien réels, une protection efficace nécessite de comprendre précisément ce que couvrent les contrats. Être véritablement « assuré·e » implique de savoir pour quoi, comment et à quelle hauteur on est réellement couvert·e, bien au-delà de la simple signature d’un document.
Cet article va décortiquer les différentes assurances liées à l’autoconstruction et à l’autorénovation. Mon objectif : rendre ces informations accessibles, claires et directement utiles pour vous aider à faire des choix éclairés et avancer sereinement dans votre projet.
Fonctionnement de l’article
Pour rendre cet article le plus accessible possible, je m’appuierai sur un exemple concret : celui de Marie, propriétaire à Bruxelles, qui décide d’isoler elle-même ses murs intérieurs.
Avant d’entrer dans les détails pratiques et juridiques, clarifions quelques notions fondamentales qui reviendront tout au long de l’article. Ce petit lexique vous aidera à saisir les distinctions essentielles :
- Dommages corporels : toutes les atteintes physiques ou blessures subies par une personne. Pour Marie, cela pourrait être une chute d’échelle, une coupure profonde ou une fracture.
- Blessure sans faute : Marie se blesse sans qu’une autre personne ne soit impliquée.
- Blessure avec responsabilité d’autrui : la blessure résulte d’une faute ou d’une imprudence commise par quelqu’un d’autre.
- Dommages matériels : ils concernent les atteintes aux biens, par exemple, un mur endommagé, une vitre brisée ou une inondation causée par une mauvaise exécution des travaux.
Ces distinctions sont cruciales car elles déterminent quelles assurances peuvent intervenir selon les circonstances que vous pourriez rencontrer dans votre projet.
On décrypte les assurances
1. L’assurance multirisque habitation : une base indispensable
C’est la base. En tant que propriétaire, Marie dispose probablement déjà d’une assurance multirisque habitation, souvent appelée assurance incendie. Cette couverture protège le logement contre des sinistres comme l’incendie, les dégâts des eaux ou les catastrophes naturelles.
👉 Important : prévenez votre assurance que vous réalisez des travaux vous-même. Certains contrats exigent une déclaration des travaux, même s’ils sont faits sans entrepreneur·e. Sans cette démarche, vous risquez une réduction d’indemnisation en cas de sinistre, même si les dommages sont sans rapport avec vos travaux d’isolation.
2. L’assurance familiale (RC vie privée) : pour les dommages aux tiers
Si Marie renverse une échelle sur la voiture du voisin ou blesse quelqu’un en manipulant des matériaux, son assurance familiale intervient pour couvrir les dégâts ou blessures causés à des tiers. Cette assurance, peu coûteuse et courante, est essentielle pour tout autoconstructeur et autoconstructrice. Elle ne couvre toutefois pas les blessures que Marie pourrait elle-même subir.
3. La mutuelle : pour les accidents personnels
Si Marie se blesse en posant de la laine de bois ou en montant sur une échelle (comme une chute ou une coupure), sa mutuelle prendra en charge les frais médicaux de base, comme pour tout accident domestique. Cependant, les mutuelles ne couvrent généralement pas les incapacités prolongées ou les pertes de revenus.
Pour une protection plus complète, elle pourrait envisager une assurance individuelle accident, proposée par de nombreuses compagnies. Ce produit optionnel mérite d’être évalué en fonction des risques spécifiques du chantier et de sa situation personnelle.
4. L’assurance Tous Risques Chantier (TRC) : une couverture complète
Pour un projet comme l’isolation, qui implique des matériaux coûteux et des risques de dommages, l’assurance Tous Risques Chantier peut être une option particulièrement intéressante. Elle offre une protection étendue couvrant :
- Les dommages matériels survenant sur le chantier (ex. : effondrement d’un mur, chute d’un outil qui endommage un tuyau)
- Les sinistres liés aux catastrophes naturelles, vols de matériaux, erreurs de manipulation, etc.
- Les recours de tiers (ex. : un voisin qui subit un dommage suite à vos travaux)
Et si des bénvoles viennent aider ?
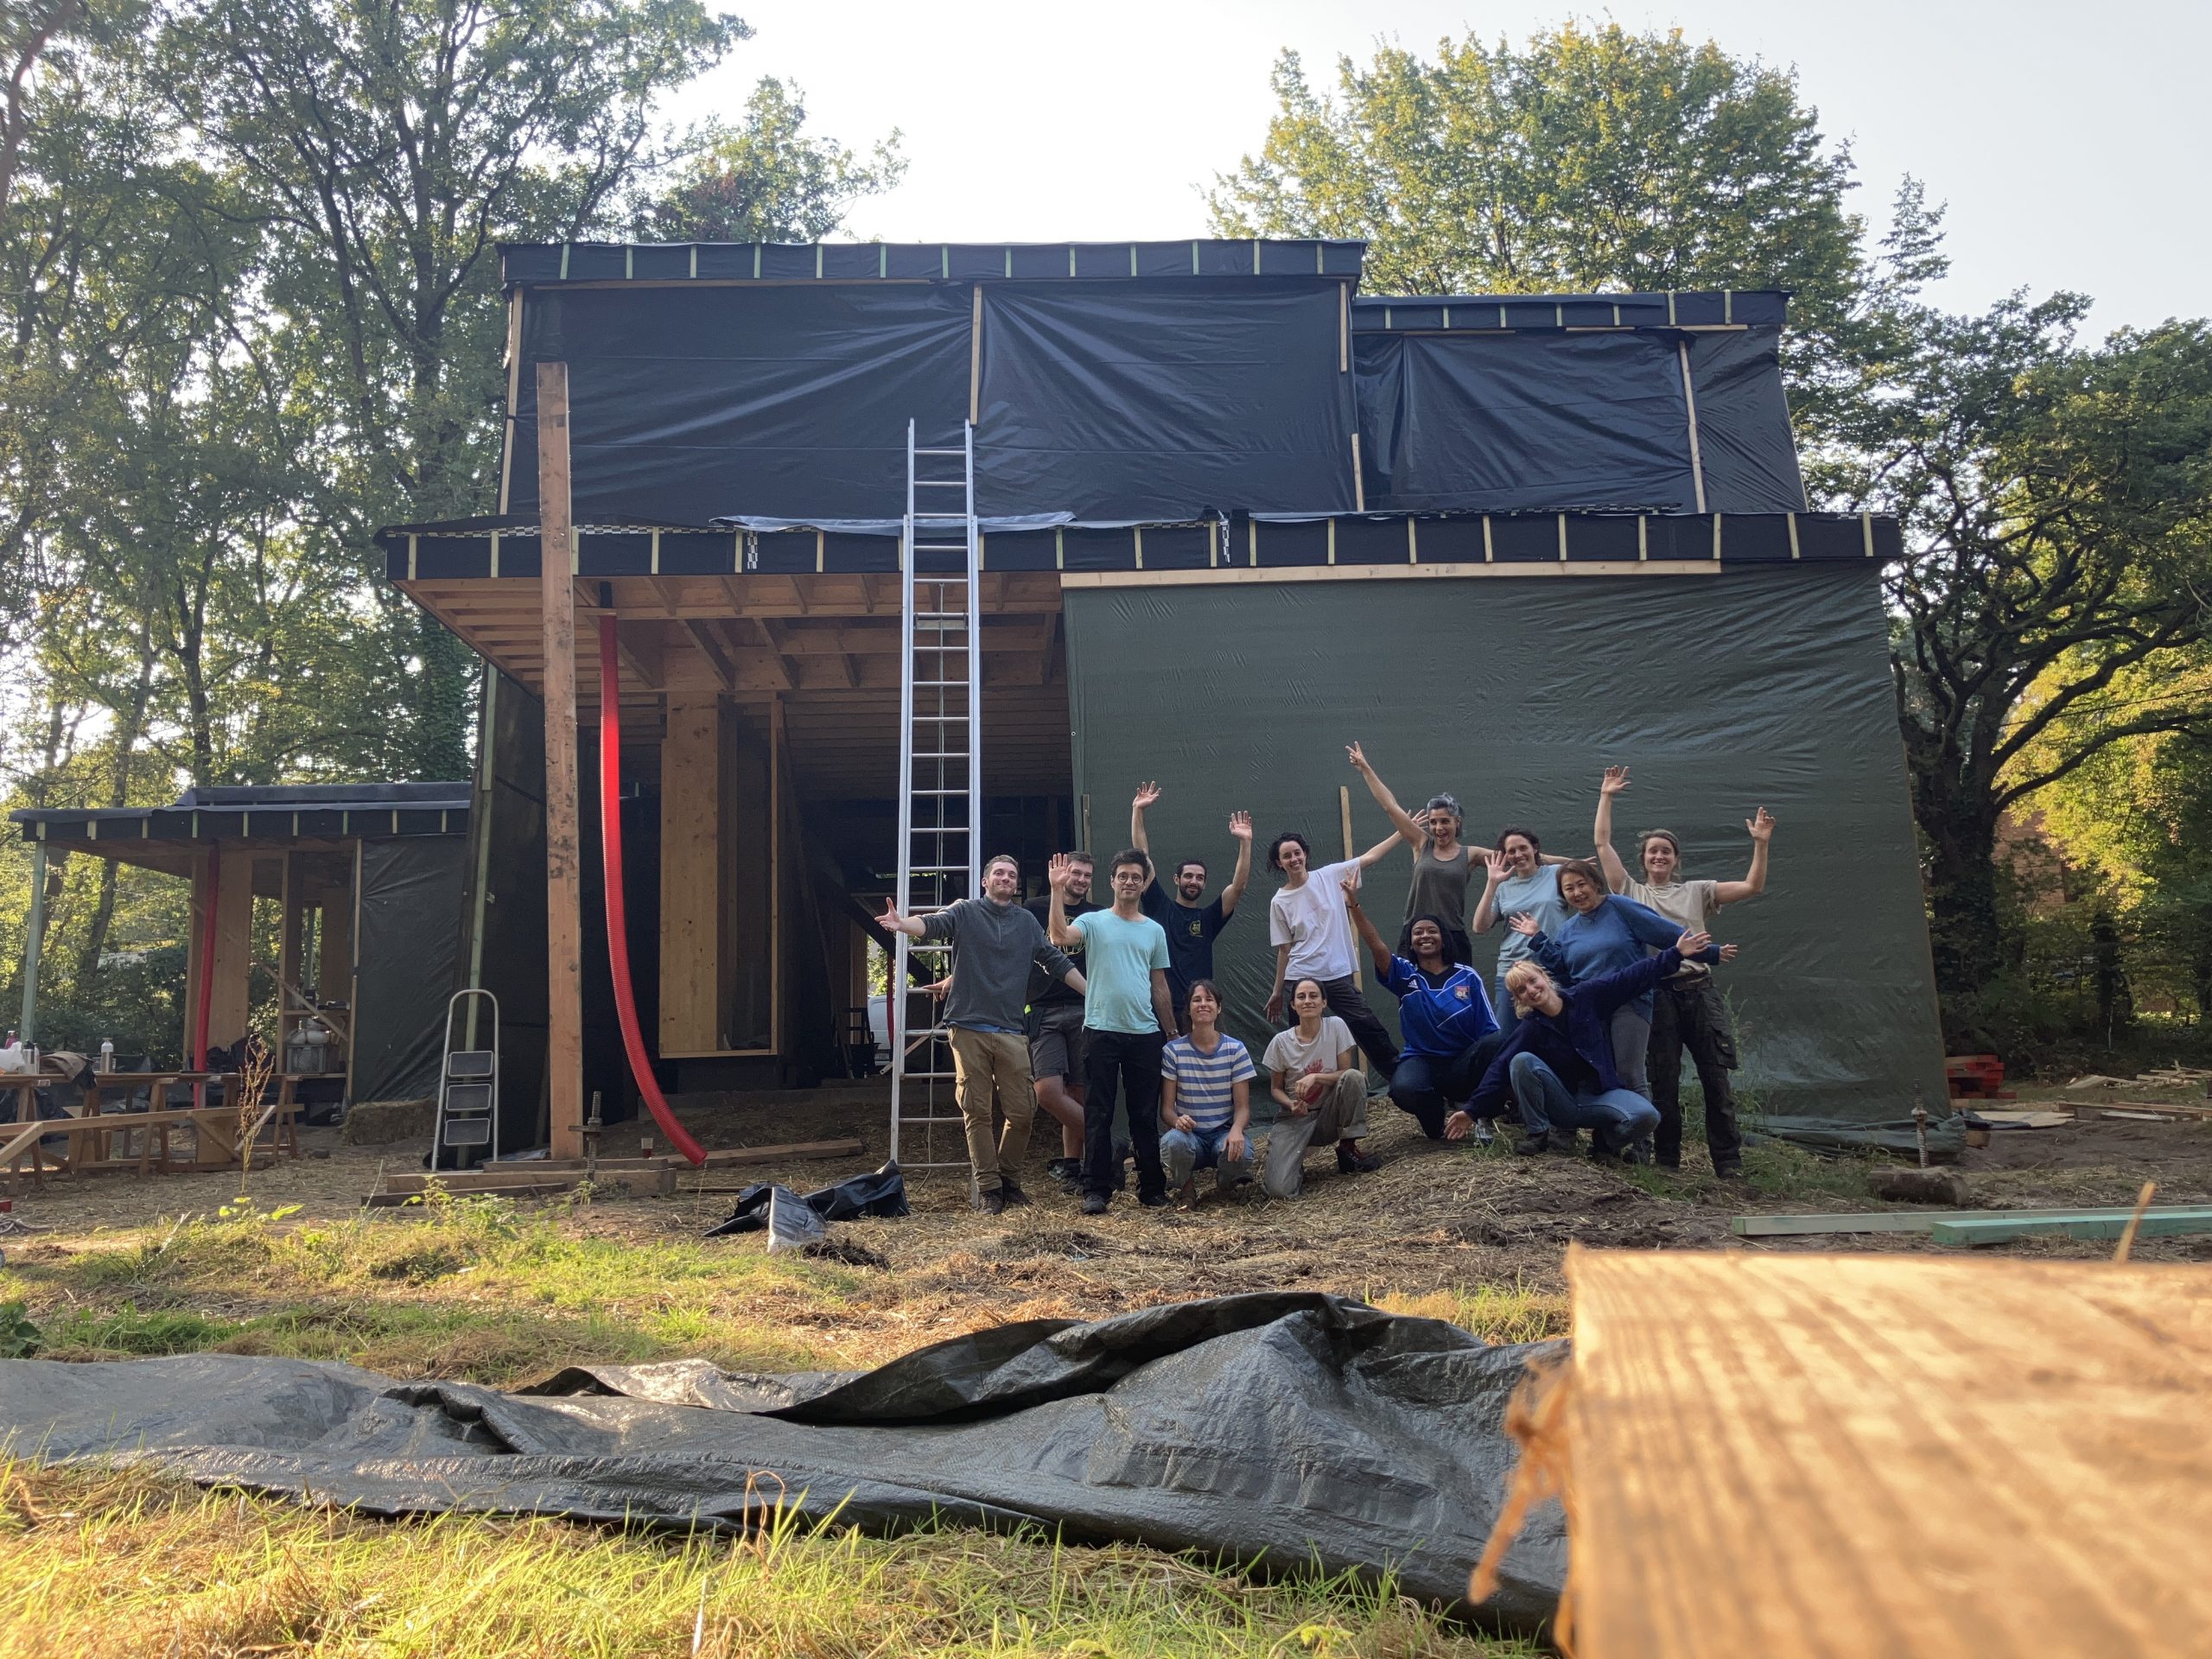
Imaginons que Marie invite quelques amis pour l’aider à poser les panneaux d’isolant. Dès que d’autres personnes interviennent sur le chantier, même de manière informelle et bénévole, certaines précautions supplémentaires s’imposent.
Chaque bénévole doit :
- Être en ordre de mutuelle : elle couvrira les soins en cas de blessure personnelle, comme une coupure ou une chute.
- Disposer d’une assurance familiale (RC vie privée) : elle interviendra si la personne cause un dommage à autrui ou au bâtiment (ex. : casser une fenêtre, blesser un autre bénévole…).
Marie, en tant qu’organisatrice du chantier, doit :
- Vérifier que sa propre assurance familiale couvre les accidents causés par ses invités à des tiers (ex. : un ami blesse un voisin en déplaçant des matériaux).
- Informer son assurance habitation qu’elle organise un chantier avec des personnes extérieures, même bénévoles. Certains contrats excluent les travaux réalisés par des tiers non professionnels si ce n’est pas déclaré.
- Envisager une couverture complémentaire, notamment :
- Une assurance « Tous Risques Chantier », qui protège contre les dommages matériels, vols ou incidents liés aux travaux.
- Un pack spécifique qui couvre les bénévoles dans le cadre de travaux de parachèvement (finition, isolation, peinture…). ⚠️ Attention : ces packs ne couvrent pas tous les types de travaux (gros œuvre, électricité ou toiture, par exemple, sont souvent exclus. Il faut donc vérifier les conditions générales.
Un point important sur les chantiers participatifs :
Les chantiers participatifs ouverts au public ou encadrés par des non-professionnels sont, en Belgique, soumis à de fortes restrictions, voire interdits en dehors d’un cadre formel. Cette réglementation vise, entre-autre, à protéger les participants contre les risques d’accidents et à clarifier les responsabilités.
C’est pour cette raison que des structures comme les Bat’Acc proposent un cadre légal sécurisé, avec des référents techniques professionnels et des assurances spécifiquement adaptées. Cette organisation permet de mettre en place des chantiers participatifs à visée pédagogique tout en respectant la réglementation belge.
Et l’assurance décennale ?
L’assurance décennale, obligatoire pour les professionnel·les en Belgique, couvre les défauts liés à la stabilité ou à l’étanchéité d’un bâtiment pendant 10 ans après les travaux.
Comme Marie réalise elle-même son isolation sans contrat avec une entreprise, cette obligation ne la concerne pas directement. Elle n’est pas tenue de souscrire ce type d’assurance pour ses propres travaux.
Cependant, si elle décidait de faire appel à un professionnel pour une partie du chantier (par exemple, renforcer la toiture avant d’isoler), elle devrait impérativement exiger une attestation d’assurance décennale de celui-ci. Cette précaution est essentielle pour garantir une protection en cas de problèmes structurels qui pourraient se manifester ultérieurement.
Des cas concrets pour mieux comprendre et tout résumer
Reprenons l’exemple de Marie, situation par situation : quel accident, quelle assurance intervient, est-elle obligatoire, et faut-il vraiment la prévoir ?
| Accident | Assurance qui intervient | Obligatoire ? | Conseillée ? |
|---|---|---|---|
| Un incendie causé par un câble mal raccordé pendant les travaux. | Multirisque habitation | Oui (de fait) | ●●● |
| Mur écroulé : après une mauvaise pose d’isolant, un mur intérieur s’effondre. | Une assurance Tous Risques Chantier (TRC) permettrait de couvrir ce sinistre. | Non | ●● |
| Dommage à un·e tiers : Marie renverse un seau de peinture sur la voiture du voisin. | La RC vie privée (familiale) de Marie couvrira les réparations. | Non | ●● |
| Outil cassé appartenant à un·e tiers : Marie abîme l’outil d’un ami. | La RC vie privée (familiale) de Marie pourrait intervenir. | Non | ●● |
| Chute sans faute : Marie tombe de son escabeau. | La mutuelle de Marie prend en charge les soins médicaux de base. | Oui (de fait) | ●● |
| Marie garde une invalidité à la suite de la chute de son escabeau. | C’est l’individuelle accident qui renforce la couverture personnelle. | Non | ● |
Guide gratuit
Estimez le budget de votre chantier
Evitez les mauvaises surprises en téléchargeant mon guide pour estimer le budget de vos travaux simplement, étape par étape.
Bien reçu ! Le guide arrive dans votre boîte mail.
Un souci de notre côté, réessayez dans un instant.
Conclusion : avancer en confiance sur votre chantier
Se lancer dans un projet d’autoconstruction ou d’autorénovation est une aventure passionnante, mais elle ne doit pas faire oublier l’importance de la prévention. Une bonne couverture assurantielle n’est pas une simple formalité administrative : c’est une protection essentielle pour vous, votre entourage et votre patrimoine.
Avant de commencer votre chantier, adoptez ces réflexes simples mais cruciaux :
- Contactez votre assurance pour déclarer vos travaux et confirmer que votre projet est bien couvert par vos contrats actuels.
- Examinez attentivement les exclusions dans vos polices, particulièrement celles concernant les travaux réalisés sans professionnel·le.
- Évaluez objectivement les risques spécifiques à votre chantier : travail en hauteur, manipulation d’outils électriques, stockage de matériaux inflammables…
- Mettez en place des mesures de sécurité dès le départ : équipements de protection individuelle (gants, lunettes, casque), échelles conformes et stabilisées, zone de travail dégagée et sécurisée.
- Documentez votre chantier : photographies avant/pendant/après, conservation des factures de matériaux, journal de bord des étapes principales et des interventions.
Ces précautions peuvent faire toute la différence en cas d’imprévu et vous permettront d’avancer sereinement dans votre projet, avec la tranquillité d’esprit nécessaire pour vous concentrer sur l’essentiel.
Prendre soin de votre chantier, c’est aussi prendre soin de vous et de celles et ceux qui vous entourent.
Bon chantier et bon courage dans votre projet !